Domain fenstersicherungen24.de kaufen?
Wir ziehen mit dem Projekt
fenstersicherungen24.de um.
Sind Sie am Kauf der Domain
fenstersicherungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fenstersicherungen24.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
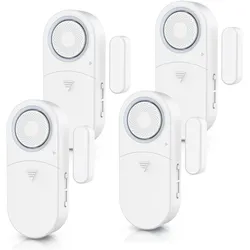
Bearware, Einbruchschutz + Alarmanlage, Fenster- & TüralarmHaus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmassnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfreiche Modi: Standard Alarmmodus: Werden Fenster oder Türen geöffnet, ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm kann nur von Hand am Gerät deaktiviert werden. Alarmmodus beim Öffnen von Fenstern und Türen: Beim Öffnen ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm endet beim erneuten Schliessen von Türen oder Fenstern. Besucher-Meldung: Beim Öffnen einer Tür (zum Beispiel durch einen Kunden) ertönt einmalig ein Klingelton und die LED leuchtet auf. Erinnerungsmodus zum Schliessen von geöffneten Fenstern und Türen (etwa beim Lüften): Ton- und Lichtsignal alle 3 Sekunden; erlischt beim Schliessen von Tür und Fenster.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
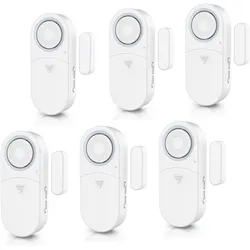
Bearware, Einbruchschutz + Alarmanlage, Fenster & TüralarmHaus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmassnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfreiche Modi: Standard Alarmmodus: Werden Fenster oder Türen geöffnet, ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm kann nur von Hand am Gerät deaktiviert werden. Alarmmodus beim Öffnen von Fenstern und Türen: Beim Öffnen ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm endet beim erneuten Schliessen von Türen/Fenstern. Besucher-Meldung: Beim Öffnen einer Tür (beim Ladengeschäft z.B. durch einen Kunden) ertönt einmalig ein Klingelton und die LED leuchtet auf. Erinnerungsmodus zum Schliessen von geöffneten Fenstern und Türen (etwa beim Lüften): Ton- und Lichtsignal alle 3 Sekunden; erlischt beim Schliessen von Tür und Fenster. Lieferumfang: 6 x Fensteralarm mit 12 x Batterien und Befestigungsmaterial plus Bedienungsanleitung.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako, Einbruchschutz + Alarmanlage, Funk-Fenster-TürkontaktFunk-Fenster-Türkontakt mit Energiegenerator 48x32x11,5 mm, reinweiss. Auch zur Überwachung von Schubladen und anderen beweglichen Einrichtungen. Er erzeugt die Energie für Funktelegramme selbst beim Hebeldruck, daher ohne Batterie, ohne Anschlussleitung und ohne Stand-by-Verlust. Die Befestigung erfolgt durch Kleben, Anschrauben oder mit Befestigungswinkeln BW3. Smart Home Sensor. Beim Schliessen und Öffnen wird jeweils ein Funktelegramm gesendet (wie bei einem Hoppe-Fenstergriff, wenn das Fenster geschlossen oder ganz offen ist). Im Lieferumfang enthalten sind ein Befestigungswinkel BW und zwei Klebefolien. Der 27 mm kurze Hebel kann durch Aufstecken des beiliegenden Teils auf 48 mm verlängert werden. Werden Fenster-Türkontakte FTKE in Schaltaktoren FSR14 eingelernt, sind Verknüpfungen bis zu 116 FTKE möglich. Hierzu bitte die Bedienungsanleitung des Aktors beachten. Werden Fenster-Türkontakte FTKE in Schaltaktoren FSB12/14, FSB61NP oder FSB70 eingelernt, ist bei geöffneter Tür ein Aussperrschutz eingerichtet, welcher einen Zentral-Ab-Befehl sperrt. Hierzu bitte die Bedienungsanleitung des Aktors beachten. Werden Fenster-Türkontakte FTKE in Schaltaktoren FHK12/14, FHK61, FZK12/14, FZK61, FZK70 oder FHK70 eingelernt, werden Heizungen und Klimageräte bei geöffnetem Fenster abgeschaltet. Das in dem Funk-Fenster-Türkontakt enthaltene Funkmodul kann gemäss Bedienungsanleitung in alle verschlüsselbaren Aktoren der Baureihen 61 und 71 sowie in das FAM14 verschlüsselt eingelernt werden. Hierzu ist der Funk-Verschlüsselungsstecker FVST erforderlich. Verschlüsselbare Aktoren tragen das Schlüssel-Piktogramm. Der Funksensor kann in nachstehende Aktoren und in die Gebäudefunk-Visualisierungs- und Steuerungs-Software eingelernt werden: F2L14, F4HK14, FGM, FHK14, FHK61, FMZ14, FMZ61, FSR71, FSB14, FSB61, FSB71, FSG14, FSG71, FSR14, FSR61, FSR71, FTN14, FTN61, FUD14, FUD71, FUTH65D, FZK14, FZK61.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ikon, Einbruchschutz + Alarmanlage, Fenster-Stangenverschlüsse FSVDieser Stangenverschluss setzt das bewährte Prinzip der Querverriegelung auf das Fenster um. Das Drehkippgetriebe und der Stangenverschluss werden durch den abschliessbaren Fenstergriff gleichzeitig gesteuert. Auch in Kippstellung ist das Fenster durch den unteren Kloben zusätzlich gesichert. Für alle gängigen Einhand-Drehkippbeschläge einsetzbar. Mit abschliessbarem Fenstergriff, gleichschliessend, inkl. 2 Schlüssel - ohne Stangen. Inkl. Kloben, Dreifach-Montageplatten und Unterlagsplatten für Überschlag 10-25 oder 16-31 mm bei Verwendung der Dreifach-Montageplatten.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **

Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
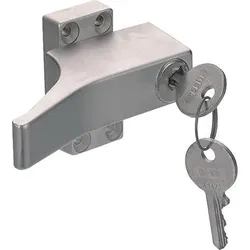
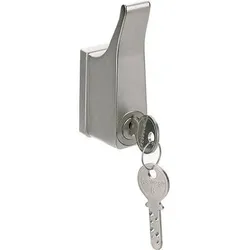
Mega, Einbruchschutz + Alarmanlage, FenstersicherungenDie Fenstersicherungen von Mega bieten einen effektiven Schutz gegen Einbrüche und sind speziell für den Einsatz in Innenräumen konzipiert. Diese Sicherheitslösungen sind gleichschliessend und werden mit zwei Schlüsseln sowie vier Befestigungsschrauben geliefert, was eine einfache Installation ermöglicht. Die Sicherungen sind für eine Griffhöhe von 25 bis 43 mm geeignet und bestehen aus robustem Zink-Druckguss, was ihre Langlebigkeit und Widerstandsfähigkeit unterstreicht. Mit einem eleganten, matt vernickelten Finish fügen sie sich harmonisch in verschiedene Wohnumgebungen ein. Diese Fenstersicherungen sind eine sinnvolle Investition für alle, die Wert auf Sicherheit und Schutz legen. - Gleichschliessend mit zwei Schlüsseln für zusätzlichen Komfort - Robuste Konstruktion aus Zink-Druckguss für erhöhte Langlebigkeit - Einfache Installation mit vier Befestigungsschrauben.63,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mega, Einbruchschutz + Alarmanlage, Fenstersicherungen mit Zylinder KABADie Fenstersicherungen mit Zylinder KABA von Mega bieten eine zuverlässige Lösung zum Schutz von Fenstern vor unbefugtem Zugriff. Diese Sicherheitsvorrichtung ist speziell für die Installation an Fenstern mit einer Griffhöhe von 25 bis 43 mm konzipiert und gewährleistet eine einfache Montage. Die Sicherung wird mit zwei Schlüsseln und vier Befestigungsschrauben geliefert, was eine sichere und stabile Anbringung ermöglicht. Hergestellt aus robustem Zink-Druckguss, bietet das Produkt eine hohe Widerstandsfähigkeit und Langlebigkeit. Die matt-silberne Oberfläche fügt sich harmonisch in verschiedene Innenräume ein und sorgt für eine ansprechende Optik. Diese Fenstersicherung ist eine sinnvolle Investition in die Sicherheit Ihres Zuhauses. - Einbruchschutztyp: Fenstersicherung - Material: Zink-Druckguss für hohe Stabilität - Einfache Montage mit mitgelieferten Befestigungsschrauben.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware, Einbruchschutz + Alarmanlage, Fenster- & TüralarmHaus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmassnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfreiche Modi: Standard Alarmmodus: Werden Fenster oder Türen geöffnet, ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm kann nur von Hand am Gerät deaktiviert werden. Alarmmodus beim Öffnen von Fenstern und Türen: Beim Öffnen ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm endet beim erneuten Schliessen von Türen oder Fenstern. Besucher-Meldung: Beim Öffnen einer Tür (zum Beispiel durch einen Kunden) ertönt einmalig ein Klingelton und die LED leuchtet auf. Erinnerungsmodus zum Schliessen von geöffneten Fenstern und Türen (etwa beim Lüften): Ton- und Lichtsignal alle 3 Sekunden; erlischt beim Schliessen von Tür und Fenster.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware, Einbruchschutz + Alarmanlage, Fenster & TüralarmHaus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmassnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfreiche Modi: Standard Alarmmodus: Werden Fenster oder Türen geöffnet, ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm kann nur von Hand am Gerät deaktiviert werden. Alarmmodus beim Öffnen von Fenstern und Türen: Beim Öffnen ertönt ein durchgehender Alarm und eine rote LED blinkt. Der Alarm endet beim erneuten Schliessen von Türen/Fenstern. Besucher-Meldung: Beim Öffnen einer Tür (beim Ladengeschäft z.B. durch einen Kunden) ertönt einmalig ein Klingelton und die LED leuchtet auf. Erinnerungsmodus zum Schliessen von geöffneten Fenstern und Türen (etwa beim Lüften): Ton- und Lichtsignal alle 3 Sekunden; erlischt beim Schliessen von Tür und Fenster. Lieferumfang: 6 x Fensteralarm mit 12 x Batterien und Befestigungsmaterial plus Bedienungsanleitung.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Eltako, Einbruchschutz + Alarmanlage, Funk-Fenster-TürkontaktFunk-Fenster-Türkontakt mit Energiegenerator 48x32x11,5 mm, reinweiss. Auch zur Überwachung von Schubladen und anderen beweglichen Einrichtungen. Er erzeugt die Energie für Funktelegramme selbst beim Hebeldruck, daher ohne Batterie, ohne Anschlussleitung und ohne Stand-by-Verlust. Die Befestigung erfolgt durch Kleben, Anschrauben oder mit Befestigungswinkeln BW3. Smart Home Sensor. Beim Schliessen und Öffnen wird jeweils ein Funktelegramm gesendet (wie bei einem Hoppe-Fenstergriff, wenn das Fenster geschlossen oder ganz offen ist). Im Lieferumfang enthalten sind ein Befestigungswinkel BW und zwei Klebefolien. Der 27 mm kurze Hebel kann durch Aufstecken des beiliegenden Teils auf 48 mm verlängert werden. Werden Fenster-Türkontakte FTKE in Schaltaktoren FSR14 eingelernt, sind Verknüpfungen bis zu 116 FTKE möglich. Hierzu bitte die Bedienungsanleitung des Aktors beachten. Werden Fenster-Türkontakte FTKE in Schaltaktoren FSB12/14, FSB61NP oder FSB70 eingelernt, ist bei geöffneter Tür ein Aussperrschutz eingerichtet, welcher einen Zentral-Ab-Befehl sperrt. Hierzu bitte die Bedienungsanleitung des Aktors beachten. Werden Fenster-Türkontakte FTKE in Schaltaktoren FHK12/14, FHK61, FZK12/14, FZK61, FZK70 oder FHK70 eingelernt, werden Heizungen und Klimageräte bei geöffnetem Fenster abgeschaltet. Das in dem Funk-Fenster-Türkontakt enthaltene Funkmodul kann gemäss Bedienungsanleitung in alle verschlüsselbaren Aktoren der Baureihen 61 und 71 sowie in das FAM14 verschlüsselt eingelernt werden. Hierzu ist der Funk-Verschlüsselungsstecker FVST erforderlich. Verschlüsselbare Aktoren tragen das Schlüssel-Piktogramm. Der Funksensor kann in nachstehende Aktoren und in die Gebäudefunk-Visualisierungs- und Steuerungs-Software eingelernt werden: F2L14, F4HK14, FGM, FHK14, FHK61, FMZ14, FMZ61, FSR71, FSB14, FSB61, FSB71, FSG14, FSG71, FSR14, FSR61, FSR71, FTN14, FTN61, FUD14, FUD71, FUTH65D, FZK14, FZK61.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ikon, Einbruchschutz + Alarmanlage, Fenster-Stangenverschlüsse FSVDieser Stangenverschluss setzt das bewährte Prinzip der Querverriegelung auf das Fenster um. Das Drehkippgetriebe und der Stangenverschluss werden durch den abschliessbaren Fenstergriff gleichzeitig gesteuert. Auch in Kippstellung ist das Fenster durch den unteren Kloben zusätzlich gesichert. Für alle gängigen Einhand-Drehkippbeschläge einsetzbar. Mit abschliessbarem Fenstergriff, gleichschliessend, inkl. 2 Schlüssel - ohne Stangen. Inkl. Kloben, Dreifach-Montageplatten und Unterlagsplatten für Überschlag 10-25 oder 16-31 mm bei Verwendung der Dreifach-Montageplatten.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.